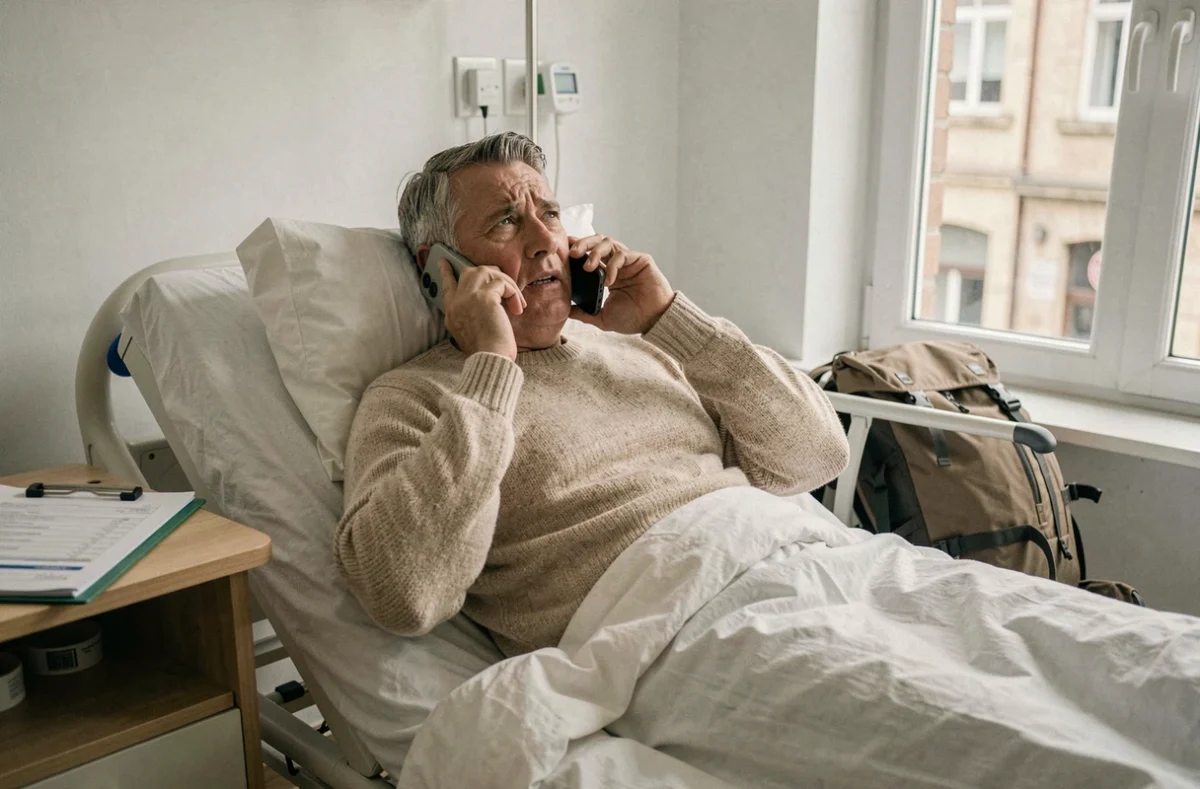
Vous êtes hospitalisé à l’étranger après une chute en randonnée. L’ambassade de France ne paiera ni vos soins ni votre retour : le ministère de l’Europe et des Affaires étrangères le rappelle clairement dans ses conseils aux voyageurs. Toute la facture, y compris une éventuelle évacuation sanitaire, reste à votre charge. C’est exactement le rôle d’une assurance voyage et rapatriement : couvrir les frais médicaux sur place et organiser votre transfert vers la France si l’état de santé l’exige.
Ce que l’ambassade ne prend pas en charge (et pourquoi cela change tout)
Beaucoup de voyageurs partent en pensant que le consulat interviendra en cas de pépin grave. Les fiches pays du ministère des Affaires étrangères sont pourtant explicites : les frais d’hospitalisation, de chirurgie et d’évacuation restent à la charge du voyageur. Cette réalité vaut aussi bien en Asie du Sud-Est qu’en Amérique du Nord.
A voir aussi : Assurance voyage Revolut : avis et limites avant de partir
Le problème ne se limite pas au coût des soins. Un rapatriement sanitaire suppose un avion médicalisé ou une place en classe affaires aménagée, un médecin accompagnateur, parfois une escale technique. Le montant grimpe très vite, surtout depuis des destinations éloignées ou mal desservies.
Pourquoi est-ce un point de départ utile ? Parce qu’il permet de comprendre que l’assurance voyage n’est pas un luxe ni un produit marketing. C’est le seul filet financier qui existe entre vous et une facture dont le montant peut représenter plusieurs années d’épargne.
A découvrir également : Comment choisir son assurance-vie en 4 étapes ?
Garanties d’une assurance voyage : frais médicaux, rapatriement et au-delà
Un contrat d’assurance voyage regroupe en général deux familles de garanties. Leur distinction est la clé pour choisir un contrat adapté à votre séjour.
Frais médicaux et hospitalisation à l’étranger
C’est la garantie socle. Elle rembourse les consultations, les médicaments, les interventions chirurgicales et l’hospitalisation engagés dans le pays de séjour. Le plafond de prise en charge des frais médicaux varie énormément d’un contrat à l’autre. Pour un voyage aux États-Unis ou au Canada, où une simple nuit d’hôpital peut coûter très cher, un plafond bas devient un piège.
Vérifiez aussi si le contrat prévoit une avance de frais. Sans cette clause, vous devrez régler l’hôpital de votre poche puis demander un remboursement, ce qui pose un problème évident de trésorerie en situation d’urgence.
Assistance rapatriement sanitaire
Le rapatriement couvre le transport médicalisé vers la France lorsque les soins locaux sont insuffisants ou que votre état nécessite un suivi dans votre pays. C’est le médecin de la plateforme d’assistance qui décide du rapatriement, pas le voyageur. Ce point génère beaucoup de litiges : si le médecin estime que vous pouvez être soigné sur place, le contrat ne se déclenche pas.
Le rapatriement peut prendre plusieurs formes : vol régulier en classe adaptée avec accompagnement médical, avion sanitaire, ou transfert vers un hôpital dans un pays voisin mieux équipé. Le contrat doit couvrir l’ensemble de ces scénarios sans plafond géographique restrictif.
Garanties complémentaires selon le séjour
- Annulation de voyage : rembourse les frais engagés (billets, hébergement) si vous devez annuler avant le départ pour une cause prévue au contrat (maladie, accident, décès d’un proche). Attention : les causes couvertes varient fortement, lisez la liste des motifs admis.
- Interruption de séjour : prend en charge le retour anticipé et les prestations non consommées. Peu de contrats l’incluent en standard.
- Bagages : indemnisation en cas de perte, vol ou détérioration. Les plafonds sont souvent modestes et les franchises élevées, ce qui rend cette garantie secondaire par rapport aux frais médicaux.
- Responsabilité civile à l’étranger : couvre les dommages que vous causez à un tiers pendant votre séjour. Pensez à vérifier si votre contrat multirisques habitation ne la prévoit pas déjà.
Carte bancaire, CEAM, contrat dédié : démêler les couvertures existantes
Avant de souscrire un contrat, il faut identifier ce que vous possédez déjà. Deux sources de couverture reviennent systématiquement dans les discussions, mais aucune ne suffit seule.
Carte européenne d’assurance maladie (CEAM)
Dans l’Union européenne, la CEAM facilite l’accès aux soins du système public du pays visité, aux mêmes conditions que les résidents locaux. Elle ne couvre ni le rapatriement sanitaire ni les soins dans le secteur privé. Pensez à la demander au moins quinze jours avant votre départ, certains pays comme la République tchèque ou la Lituanie imposant ce délai minimum.
Assurance liée à la carte bancaire
Les cartes haut de gamme incluent souvent une assurance voyage. Le piège : les plafonds de frais médicaux sont généralement bas, les franchises élevées, et la durée de couverture limitée aux premiers mois du séjour. Surtout, le voyage doit avoir été payé avec la carte concernée pour que la garantie s’active.
Comparez les conditions générales de votre carte avec celles d’un contrat dédié. Dans beaucoup de cas, la carte bancaire constitue un premier niveau, mais ne remplace pas une assurance voyage complète pour des destinations lointaines.
Critères de choix d’une assurance voyage et rapatriement
Vous avez compris le principe des garanties. Reste à savoir comment trier les offres. Voici les critères qui font une vraie différence au moment d’un sinistre.
Le plafond des frais médicaux
C’est le premier chiffre à regarder. Pour l’Europe, un plafond modéré peut suffire grâce à la CEAM en complément. Hors Europe, et en particulier vers l’Amérique du Nord, visez le plafond le plus élevé possible. Un contrat avec un plafond trop bas vous laisse exposé précisément dans les situations les plus coûteuses.
Les exclusions liées aux activités
Randonnée en altitude, plongée sous-marine, sports mécaniques : beaucoup de contrats excluent les activités dites « à risque » dans leurs conditions générales. Si vous prévoyez ce type de pratique, vérifiez que le contrat couvre explicitement l’activité ou propose une extension.
Les conseils aux voyageurs du ministère insistent sur ce point pour des destinations comme le Tadjikistan, où l’éloignement des centres médicaux et le terrain montagneux rendent une évacuation complexe et coûteuse.
La franchise et le délai de carence
Une franchise de quelques dizaines d’euros sur les bagages passe inaperçue. Une franchise sur les frais médicaux peut vous coûter plusieurs centaines d’euros en cas d’hospitalisation. Le délai de carence, lui, est la période après la souscription pendant laquelle les garanties ne s’appliquent pas encore. Souscrivez suffisamment tôt pour éviter ce piège.
Le fonctionnement de la plateforme d’assistance
En cas d’urgence à l’étranger, vous appelez un numéro d’assistance disponible en principe vingt-quatre heures sur vingt-quatre. La réactivité de cette plateforme, sa capacité à coordonner l’admission en hôpital et à avancer les frais font toute la différence. Un bon contrat est inutile si la plateforme met des heures à rappeler.
Pièges courants à éviter avant de souscrire
Quelques erreurs reviennent fréquemment et se révèlent au pire moment, c’est-à-dire lors du sinistre.
- Ne pas déclarer une condition médicale préexistante : la plupart des contrats excluent les soins liés à une pathologie connue et non déclarée. Le remboursement peut être refusé intégralement.
- Confondre annulation et interruption de séjour : l’annulation joue avant le départ, l’interruption pendant. Les deux garanties sont distinctes et rarement incluses ensemble en standard.
- Souscrire après l’achat du voyage pour la garantie annulation : beaucoup de contrats imposent une souscription dans un délai court après la réservation (souvent quelques jours). Passé ce délai, la garantie annulation est exclue.
- Oublier de vérifier la zone géographique couverte : certains contrats excluent des pays sous avis de vigilance renforcée du ministère des Affaires étrangères. Consultez la liste des pays concernés avant de partir.
Dernier point souvent négligé : conservez tous vos justificatifs sur place (factures d’hôpital, ordonnances, rapports de police en cas de vol). Sans ces documents, le remboursement sera retardé ou refusé, même avec un contrat solide.
Le formulaire ci-dessous vous permet de recevoir gratuitement un devis personnalisé pour votre assurance voyage et rapatriement. Renseignez votre destination, vos dates et vos besoins : un professionnel vous rappelle pour détailler les garanties adaptées à votre situation.